Κλείνω την ατομική μου επιχείρηση: τι γίνεται με τα εμπορεύματα και τον εξοπλισμό;

Η διακοπή μιας ατομικής επιχείρησης συχνά βρίσκει τον επαγγελματία με αγαθά που εξακολουθούν να έχουν αξία. Στο κατάστημα υπάρχουν απούλητα προϊόντα, στο γραφείο ένας υπολογιστής και έπιπλα, ενώ στο εργαστήριο μπορεί να παραμένει ένα μηχάνημα που λειτουργεί κανονικά.
Το ερώτημα είναι πρακτικό: μπορούν αυτά να παραμείνουν στον ιδιοκτήτη μετά το κλείσιμο της επιχείρησης;
Η διατήρησή τους για προσωπική χρήση είναι δυνατή. Χρειάζεται, όμως, να εξεταστεί και να αποτυπωθεί η έξοδός τους από την επιχειρηματική δραστηριότητα.
Η δήλωση διακοπής στο Μητρώο της ΑΑΔΕ δεν τακτοποιεί από μόνη της τα εμπορεύματα και τον εξοπλισμό που απομένουν. Ο χειρισμός εξαρτάται από το είδος του αγαθού, τον τρόπο απόκτησής του, το καθεστώς ΦΠΑ και την τελική του διάθεση.
Η καταγραφή των αγαθών που απομένουν
Πριν επιλεγεί η ημερομηνία διακοπής, χρειάζεται να σχηματιστεί μια πραγματική εικόνα του καταστήματος, της αποθήκης και του επαγγελματικού χώρου.
Καταγράφονται τα αγαθά, οι ποσότητες και η κατάστασή τους και αναζητούνται τα αντίστοιχα παραστατικά αγοράς.
Στο στάδιο αυτό διακρίνουμε τα εμπορεύματα από τα πάγια. Τα εμπορεύματα αγοράστηκαν για να πωληθούν. Τα πάγια, όπως ένας υπολογιστής, ένα ψυγείο ή ένα επαγγελματικό μηχάνημα, αποκτήθηκαν για να χρησιμοποιούνται στη λειτουργία της επιχείρησης. Ξεχωρίζουμε επίσης τον ιδιόκτητο εξοπλισμό από πράγματα τρίτων που βρίσκονται στον χώρο.
Η καταγραφή έχει σημασία ακόμη και όταν η επιχείρηση απαλλάσσεται νόμιμα από την ετήσια απογραφή. Η απαλλαγή αποτελεί λογιστική απλοποίηση. Δεν σημαίνει ότι τα προϊόντα που παραμένουν στα ράφια θεωρούνται ανύπαρκτα. Χρειάζεται επομένως να τεκμηριωθεί τι απομένει και τι θα γίνει με αυτό, χωρίς η καταγραφή αυτή να ταυτίζεται αυτομάτως με υποχρέωση πλήρους ετήσιας απογραφής. Ν. 4308/2014, άρθρα 5 και 30.
Πώληση και επιστροφή των εμπορευμάτων
Μια συνηθισμένη επιλογή είναι η πώληση των εμπορευμάτων πριν από τη διακοπή.
Η πώληση πραγματοποιείται με τα προβλεπόμενα παραστατικά και εξετάζεται τόσο ως προς τον ΦΠΑ όσο και ως προς τη φορολογία εισοδήματος.
Η επιχείρηση μπορεί να διαθέτει παλαιότερα ή δυσκίνητα προϊόντα σε μειωμένες τιμές. Η μείωση χρειάζεται να ανταποκρίνεται σε πραγματικά δεδομένα, όπως η κατάσταση των αγαθών ή η περιορισμένη ζήτηση. Μια συμβολική τιμή δεν αποτελεί από μόνη της ασφαλή φορολογική λύση. Ειδικοί κανόνες μπορεί να εφαρμόζονται και όταν η συναλλαγή γίνεται μεταξύ συνδεδεμένων προσώπων. Κώδικας ΦΠΑ, άρθρο 24.
Μια άλλη δυνατότητα είναι η επιστροφή στον προμηθευτή, εφόσον εκείνος συμφωνεί να την αποδεχθεί. Στην περίπτωση αυτή χρειάζεται να τεκμηριωθεί η διακίνηση και να εκδοθεί το κατάλληλο πιστωτικό παραστατικό. Η φυσική επιστροφή των προϊόντων πρέπει να αποτυπωθεί και στα λογιστικά στοιχεία.
Ας δούμε ένα υποθετικό παράδειγμα. Ένα κατάστημα ενδυμάτων κλείνει έχοντας ρούχα προηγούμενων συλλογών. Ένα μέρος μπορεί να πωληθεί με εκπτώσεις, ένα άλλο να επιστραφεί στον προμηθευτή και ορισμένα είδη να παραμείνουν στον ιδιοκτήτη για την οικογένειά του. Κάθε περίπτωση εξετάζεται χωριστά. Η παλαιότητα της συλλογής δεν οδηγεί αυτόματα σε μηδενική αξία.
Προσωπική χρήση και δωρεάν διάθεση
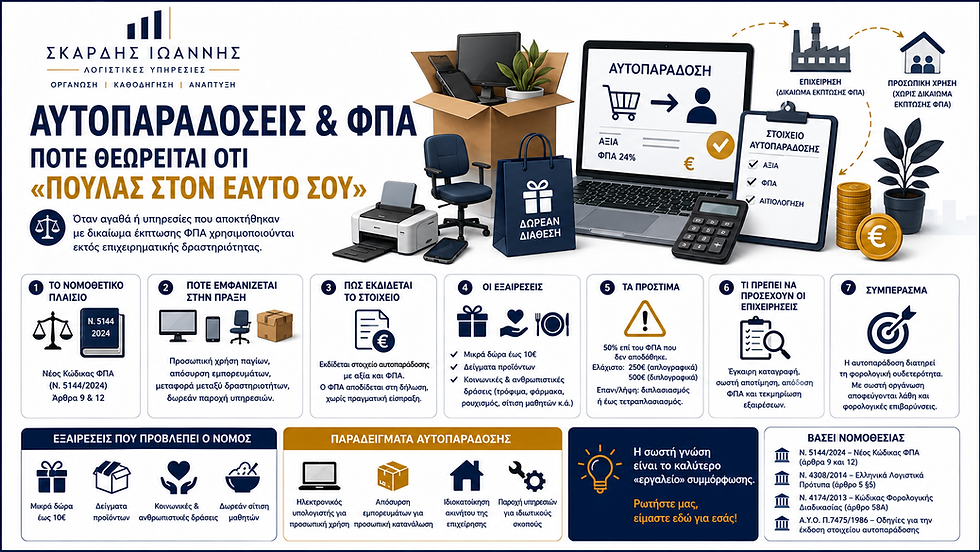
Όταν ο επαγγελματίας κρατά εμπορεύματα για προσωπική χρήση, εξετάζεται αν προκύπτει αυτοπαράδοση. Με τον όρο αυτό περιγράφεται ένας κανόνας του ΦΠΑ, βάσει του οποίου ορισμένες διαθέσεις αγαθών χωρίς τίμημα αντιμετωπίζονται ως φορολογητέες πράξεις.
Η λογική του κανόνα συνδέεται με το δικαίωμα έκπτωσης του ΦΠΑ κατά την απόκτηση. Εφόσον το αγαθό αποκτήθηκε με δικαίωμα αφαίρεσης του φόρου της αγοράς και τελικά καταλήγει στην ιδιωτική κατανάλωση, εξετάζεται η φορολόγηση αυτής της διάθεσης.
Αντίστοιχος έλεγχος χρειάζεται όταν τα εμπορεύματα χαρίζονται. Η δωρεάν διάθεση δεν συνεπάγεται γενική απαλλαγή από τον ΦΠΑ. Υπάρχουν ειδικές εξαιρέσεις για συγκεκριμένες δωρεές, με προϋποθέσεις που αφορούν τα αγαθά, τον αποδέκτη και τον σκοπό τους. Αυτές ελέγχονται πριν από την παράδοση. Κώδικας ΦΠΑ, άρθρο 9 παρ. 2.
Καταστροφή και απόσυρση ακατάλληλων αγαθών
Τα ληγμένα, κατεστραμμένα ή ακατάλληλα προϊόντα χρειάζονται διαφορετική αντιμετώπιση. Η δυσκολία πώλησης δεν ισοδυναμεί με καταστροφή, ενώ η μεταφορά τους σε άλλη αποθήκη δεν αποδεικνύει ότι αποσύρθηκαν οριστικά.
Χρειάζεται να προκύπτει ποια είδη και ποσότητες αφορά η απόσυρση, για ποιον λόγο γίνεται και πώς ολοκληρώθηκε. Ανάλογα με την περίπτωση, την τεκμηρίωση μπορούν να στηρίζουν ένα αναλυτικό πρωτόκολλο, φωτογραφίες ή παραστατικά παράδοσης σε φορέα διαχείρισης αποβλήτων. Δεν απαιτούνται όλα τα παραπάνω σε κάθε περίπτωση, αλλά ούτε ένα απλό σημείωμα αρκεί πάντοτε.
Για τον ΦΠΑ, η αποδεδειγμένη ή δικαιολογημένη καταστροφή προβλέπεται ως περίπτωση μη διακανονισμού της έκπτωσης. Η αναγνώριση της ζημίας στη φορολογία εισοδήματος εξετάζεται χωριστά, με βάση την πραγματικότητα, την καταχώριση και τα δικαιολογητικά της. Οι ίδιες διακρίσεις έχουν σημασία και όταν αποσύρεται άχρηστος εξοπλισμός. Κώδικας ΦΠΑ, άρθρο 38 παρ. 1 και 3, ν. 4172/2013, άρθρο 22.
Το καθεστώς ΦΠΑ και το δικαίωμα έκπτωσης
Για να διαπιστωθεί αν οφείλεται ΦΠΑ λόγω αυτοπαράδοσης, δεν αρκεί να γνωρίζουμε ότι η επιχείρηση κλείνει. Εξετάζονται το καθεστώς της, τα παραστατικά απόκτησης και το δικαίωμα έκπτωσης που δημιουργήθηκε. Άλλο είναι να μην υπήρχε δικαίωμα έκπτωσης και άλλο να υπήρχε αλλά να μην ασκήθηκε.
Αν η επιχείρηση λειτουργούσε εξαρχής με απαλλαγή χωρίς δικαίωμα έκπτωσης, δεν εφαρμόζεται μηχανικά ο ίδιος χειρισμός αυτοπαράδοσης. Αν όμως έχει μεσολαβήσει αλλαγή καθεστώτος ή υπήρχε μερικό δικαίωμα έκπτωσης, χρειάζεται να εξεταστεί το ιστορικό. Η φορολογική αντιμετώπιση μιας πώλησης σε τρίτο ελέγχεται επίσης χωριστά· η απουσία έκπτωσης στην αγορά δεν αποτελεί γενική απαλλαγή κάθε μεταγενέστερης πώλησης. Κώδικας ΦΠΑ, άρθρα 9, 27, 35, 38 και 44α.
Διατήρηση του εξοπλισμού και διακανονισμός ΦΠΑ
Στην ατομική επιχείρηση ο επαγγελματίας και η επιχείρησή του δεν είναι δύο διαφορετικά νομικά πρόσωπα. Η διατήρηση του υπολογιστή ή των επίπλων για το σπίτι δεν αποτελεί συνηθισμένη αγοραπωλησία μεταξύ δύο προσώπων. Χρειάζεται, ωστόσο, να αποτυπωθεί η αλλαγή του προορισμού τους και να ελεγχθούν οι συνέπειες στον ΦΠΑ. ΑΑΔΕ, Ε.2049/2023, ενότητα ΙΙ.
Για τα επενδυτικά αγαθά, όπως ο συνήθης επαγγελματικός εξοπλισμός, εξετάζεται ο διακανονισμός ΦΠΑ. Πρόκειται για την προσαρμογή της αρχικής έκπτωσης όταν αλλάζει η χρήση που τη δικαιολογούσε. Για αυτά τα κινητά αγαθά ισχύει γενικά πενταετής παρακολούθηση, με αφετηρία το έτος έναρξης χρήσης τους. Η οριστική παύση χρήσης σε φορολογητέα δραστηριότητα μέσα στην περίοδο αυτή μπορεί να δημιουργήσει υποχρέωση επιστροφής μέρους του ΦΠΑ για το διάστημα που απομένει.
Στην περίπτωση αυτή δεν προστίθεται μηχανικά και ΦΠΑ αυτοπαράδοσης. Το άρθρο 9 παρ. 3 εξαιρεί τα συγκεκριμένα πάγια από την εφαρμογή της παρ. 2 όσο δεν έχει παρέλθει η πενταετία. Μετά την πενταετία εξετάζεται η αυτοπαράδοση, εφόσον πληρούνται οι προϋποθέσεις της. Κώδικας ΦΠΑ, άρθρο 9 παρ. 3 και άρθρο 38 παρ. 2–4.
Σε ένα υποθετικό παράδειγμα, ένας επαγγελματίας κρατά έναν σχετικά καινούργιο υπολογιστή και παλαιότερα έπιπλα. Εφόσον υπήρχε δικαίωμα έκπτωσης, ελέγχεται για κάθε αγαθό πότε άρχισε να χρησιμοποιείται και αν βρίσκεται εντός της πενταετίας. Παρότι όλα μεταφέρονται στο σπίτι, δεν ακολουθούν υποχρεωτικά τον ίδιο χειρισμό.
Αν ο εξοπλισμός πωληθεί σε τρίτο, πρόκειται για πώληση της επιχείρησης, με παραστατικό και έλεγχο του εφαρμοστέου ΦΠΑ. Αν είναι πραγματικά άχρηστος, τεκμηριώνεται η απόσυρση ή η καταστροφή του.
Η αξία του εξοπλισμού και η πλήρης απόσβεση
Όπου επιβάλλεται ΦΠΑ αυτοπαράδοσης, ως βάση λαμβάνεται η τρέχουσα τιμή αγοράς του αγαθού ή παρόμοιου αγαθού και, αν δεν υπάρχει τέτοια τιμή, το κόστος κατά τον χρόνο της πράξης. Δεν χρησιμοποιείται αυτόματα η αρχική τιμή αγοράς ή η λογιστική αξία μετά τις αποσβέσεις. Η ηλικία, η κατάσταση και συγκρίσιμα στοιχεία αγοράς βοηθούν στην τεκμηρίωση. Κώδικας ΦΠΑ, άρθρο 24 παρ. 2 περ. α΄.
Οι αποσβέσεις κατανέμουν το κόστος του παγίου στα έτη χρήσης του. Η αναπόσβεστη αξία είναι το μέρος του κόστους που απομένει μετά τις αποσβέσεις. Ο μηδενισμός της δεν αποδεικνύει ότι το αγαθό έπαψε να λειτουργεί ή ότι δεν έχει αξία.
Ας υποθέσουμε ότι ένα εργαστήριο διαθέτει πλήρως αποσβεσμένο μηχάνημα που λειτουργεί. Αν πωληθεί και η φορολογική αναπόσβεστη αξία του είναι επίσης μηδενική, δεν υπάρχει υπόλοιπο κόστους του παγίου για να αφαιρεθεί από το τίμημα. Αν παραμείνει στον ιδιοκτήτη, εξετάζονται οι κανόνες ΦΠΑ και, όπου απαιτείται, η σημερινή βάση αποτίμησης. Αν έχει αχρηστευθεί, τεκμηριώνεται η πραγματική απόσυρσή του.
Ο ΦΠΑ διακρίνεται από τον φόρο εισοδήματος. Η αξία αυτοπαράδοσης δεν μετατρέπεται αυτομάτως σε ισόποσο φορολογητέο κέρδος. Για το εισόδημα εξετάζονται χωριστά οι πωλήσεις, το κόστος, οι αποσβέσεις και οι προσαρμογές για αγαθά που καταλήγουν σε προσωπική κατανάλωση. Οι προσωπικές καταναλωτικές δαπάνες δεν εκπίπτουν ως επιχειρηματικές. Ν. 4172/2013, άρθρο 21 και άρθρο 23.
Τι πρέπει να οργανωθεί πριν από τη διακοπή
Η διαδικασία της ΑΑΔΕ προβλέπει ότι η αυτοπαράδοση ή η μεταβίβαση των παγίων και αποθεμάτων προηγείται της διακοπής, με εφαρμογή των κατά περίπτωση κανόνων ΦΠΑ. Αυτό δεν καταργεί τη διάκριση που εξηγήθηκε για τα πάγια εντός πενταετίας. Σημαίνει ότι η τύχη των αγαθών πρέπει να έχει διευθετηθεί εγκαίρως. Α.1060/2025, άρθρο 1 παρ. 6.
Για την προετοιμασία χρειάζονται η καταγραφή όσων απομένουν, τα παραστατικά αγοράς, οι ημερομηνίες απόκτησης και έναρξης χρήσης, καθώς και στοιχεία για την κατάστασή τους. Εξίσου απαραίτητο είναι να γνωρίζει ο λογιστής τι σχεδιάζει να κάνει ο επαγγελματίας με κάθε αγαθό, ώστε να εξεταστούν εγκαίρως οι επιλογές και τα απαιτούμενα δικαιολογητικά.
Οι πράξεις αποτυπώνονται στις λογιστικές καταχωρίσεις και στις απαιτούμενες διαβιβάσεις στο myDATA, μέσα στις ισχύουσες προθεσμίες. Η τελευταία δήλωση ΦΠΑ και η ετήσια δήλωση εισοδήματος μπορεί νόμιμα να υποβάλλονται μετά τη διακοπή. Η ημερομηνία της πράξης δεν ταυτίζεται με την προθεσμία δήλωσής της. Κώδικας ΦΠΑ, άρθρο 43, ν. 4172/2013, άρθρο 67.
Συμπέρασμα
Τα εμπορεύματα και ο εξοπλισμός που απομένουν δεν έχουν έναν ενιαίο χειρισμό για όλες τις επιχειρήσεις. Η σωστή αντιμετώπιση βασίζεται στην πραγματική τους κατάσταση, στο ιστορικό της απόκτησης και στον τρόπο με τον οποίο θα διατεθούν.
Πριν οριστικοποιήσετε τη διακοπή, συγκεντρώστε τα παραστατικά και συζητήστε με τον λογιστή σας τι θέλετε να πουλήσετε, να επιστρέψετε, να κρατήσετε ή να αποσύρετε. Έτσι, οι αποφάσεις μπορούν να ληφθούν με συγκεκριμένα δεδομένα και καθαρή εικόνα των συνεπειών τους.
ΣΚΑΡΔΗΣ ΙΩΑΝΝΗΣ – Λογιστικές & Φοροτεχνικές Υπηρεσίες, Ορεστιάδα
Ημερομηνία έρευνας και ελέγχου πηγών: 19 Σεπτεμβρίου 2026.
Πηγές και νομική βάση
Κώδικας ΦΠΑ: ν. 5144/2024, διοικητική κωδικοποίηση ΑΑΔΕ, ιδίως άρθρα 9, 24, 27, 35, 38, 43 και 44α, με διασταύρωση των σχετικών διατάξεων στο ενημερωμένο κείμενο. Για την έννοια της αυτοπαράδοσης, Ε.2049/2023, ενότητα ΙΙ.
Διακοπή εργασιών: Α.1157/2024, όπως ισχύει, και Α.1060/2025, άρθρο 1 παρ. 6 και 9.
Λογιστική και εισόδημα: ν. 4308/2014, ιδίως άρθρα 4, 5, 8, 18, 20 και 30, με διασταύρωση στο ενημερωμένο κείμενο, και ν. 4172/2013, άρθρα 21–24 και 67.
Σχόλια